Je ne sais pas toi, mais moi, j’ai l’impression que le mot voiture ne veut plus dire exactement la même chose qu’il y a quelques années. Dans une même semaine, tu peux prendre ta voiture perso, louer une citadine pour deux heures, monter sur une trottinette électrique, utiliser un vélo à assistance électrique, tester une appli d’autopartage ou recharger une voiture électrique sur une borne publique.
Et forcément, derrière ces nouveaux usages, l’assurance auto doit suivre. Parce qu’assurer une berline diesel utilisée tous les jours pour aller au travail, ce n’est pas tout à fait la même chose qu’assurer une voiture électrique connectée qui roule peu, une voiture partagée par plusieurs conducteurs ou une trottinette utilisée en ville.
Je te propose de faire le point simplement, sans jargon inutile, sur la manière dont l’assurance auto évolue avec les nouvelles mobilités. Et surtout, sur les réflexes à avoir pour éviter les mauvaises surprises le jour où tu as vraiment besoin de ton assureur.
La mobilité a changé : l’assurance ne peut plus rester figée
Pendant longtemps, l’assurance auto reposait sur un schéma assez simple : un véhicule, un conducteur principal, un usage déclaré, un niveau de garantie. Aujourd’hui, ce modèle existe toujours, mais il ne couvre plus toute la réalité.
Tu peux par exemple :
- rouler beaucoup moins qu’avant grâce au télétravail ;
- utiliser une voiture seulement le week-end ;
- partager un véhicule avec ton conjoint, tes enfants ou des voisins ;
- alterner entre voiture, vélo électrique et transports en commun ;
- louer ponctuellement un véhicule pour les vacances ;
- posséder une voiture électrique avec batterie coûteuse ;
- conduire un véhicule très connecté, avec assistance à la conduite et données embarquées.
Tout ça change la nature du risque. Le risque n’est plus seulement de savoir si tu vas avoir un accrochage sur la route. Il faut aussi penser à la recharge, au vol d’un engin léger, à l’usage par plusieurs conducteurs, aux trajets courts en ville, aux données collectées, aux équipements électroniques, ou encore à la responsabilité en cas d’accident avec une trottinette.
C’est pour ça que les contrats deviennent plus modulables. L’idée n’est plus seulement de cocher tiers, tiers plus ou tous risques. Il faut regarder plus finement ce que tu fais vraiment de tes moyens de transport.
Voiture électrique : des garanties à regarder de près
La voiture électrique a apporté un vrai changement dans les contrats. Sur le papier, elle reste une voiture, donc elle doit être assurée comme n’importe quel véhicule terrestre à moteur. Mais dans les faits, certains éléments méritent une attention particulière.
Le premier point, c’est la batterie. Elle représente une part importante de la valeur du véhicule. Selon les situations, elle peut être incluse dans le prix de la voiture, louée séparément, ou soumise à des conditions spécifiques. Avant de signer, je te conseille de vérifier comment elle est couverte en cas d’accident, d’incendie, de vol ou de dégradation.
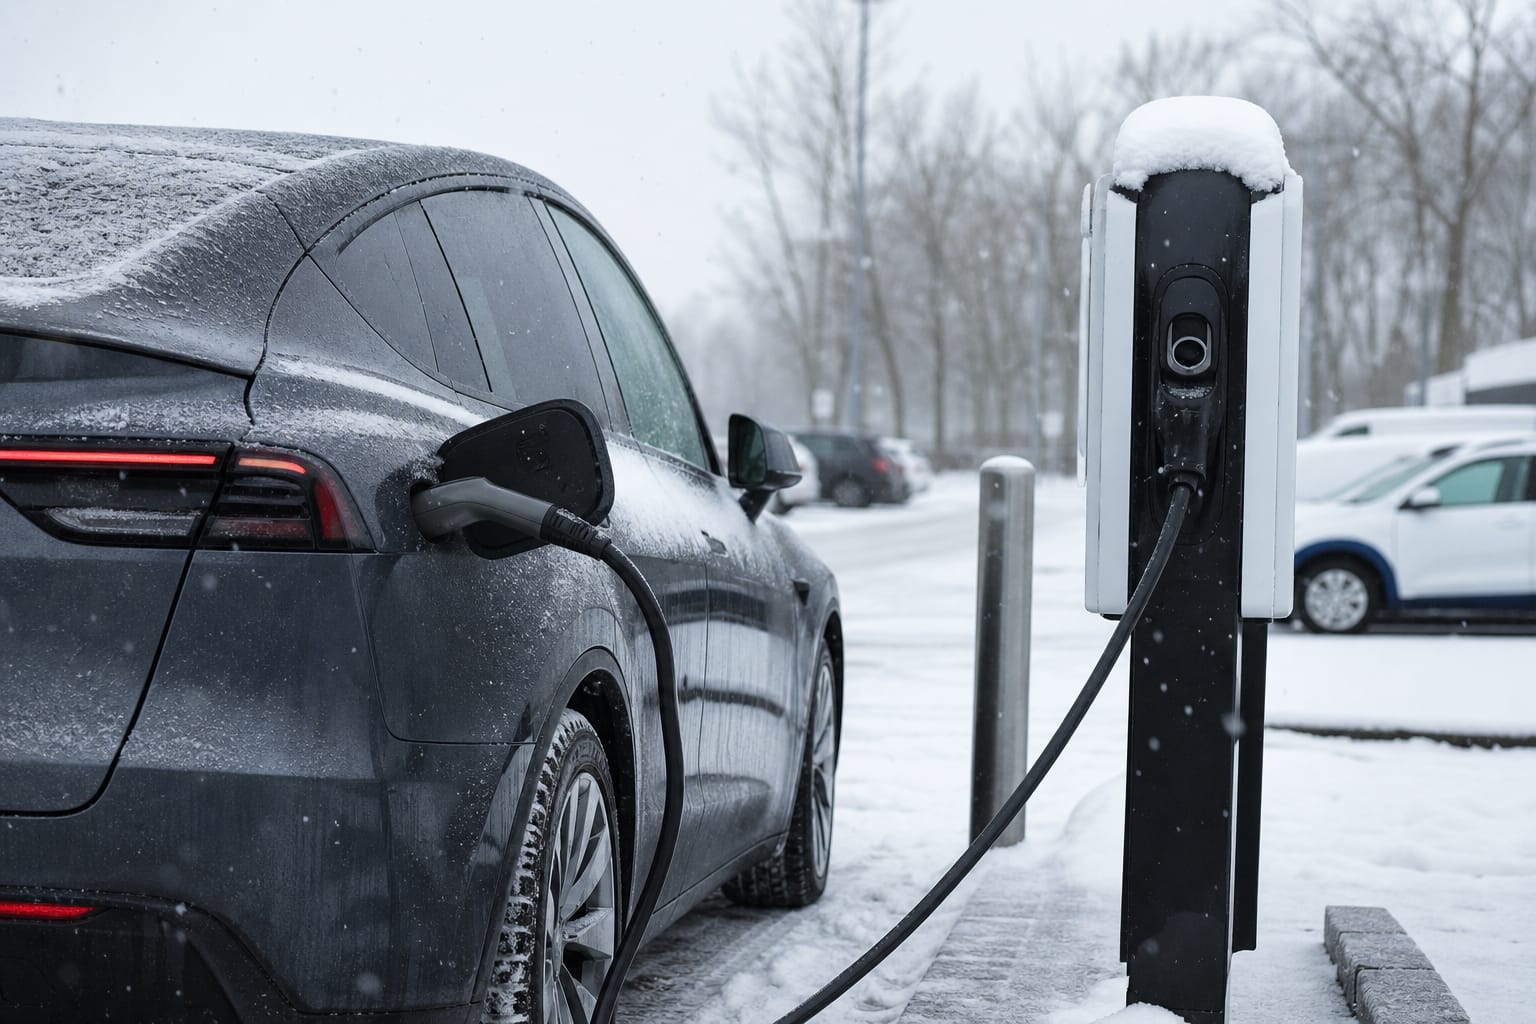
Deuxième sujet : la recharge. On n’y pense pas toujours, mais le câble de recharge peut coûter cher. Il peut être volé, abîmé ou endommagé lors d’un incident. Certaines assurances prévoient une garantie spécifique pour les accessoires de recharge, d’autres non. Même chose si tu as installé une borne à domicile : elle peut relever de ton assurance habitation, de ton assurance auto, ou nécessiter une extension. Il vaut mieux poser la question clairement.
Troisième point : le dépannage. Une voiture électrique en panne sèche ne se gère pas exactement comme une voiture thermique. Tous les dépanneurs ne proposent pas les mêmes solutions, et toutes les assistances ne couvrent pas les mêmes cas. Je regarderais notamment :
- l’assistance en cas de batterie déchargée ;
- le remorquage vers une borne ou un garage adapté ;
- la prise en charge dès 0 km ou seulement à partir d’une certaine distance ;
- le prêt d’un véhicule de remplacement ;
- les exclusions liées à une mauvaise utilisation de la recharge.
Mon conseil simple : si tu passes à l’électrique, ne te contente pas de transférer ton ancien contrat. Demande une lecture complète des garanties, ligne par ligne.
Assurance au kilomètre : intéressante, mais pas magique
L’assurance au kilomètre colle bien aux nouvelles habitudes. Si tu roules peu, pourquoi payer comme quelqu’un qui fait de longs trajets tous les jours ? Sur le principe, c’est plutôt logique.
Il existe généralement deux approches : soit tu déclares un forfait annuel de kilomètres, soit ton kilométrage est suivi plus précisément via un boîtier ou une application. Dans les deux cas, la prime peut être ajustée à ton usage réel ou estimé.
Je trouve cette formule intéressante si :
- tu télétravailles souvent ;
- tu utilises peu ta voiture en semaine ;
- tu as un deuxième véhicule qui roule rarement ;
- tu privilégies le train ou le vélo pour certains trajets ;
- tu veux mieux maîtriser ton budget auto.
Mais attention à ne pas la choisir uniquement parce que la mensualité semble plus basse. Il faut vérifier ce qui se passe si tu dépasses le kilométrage prévu. Est-ce que tu paies un supplément raisonnable ? Est-ce que certaines garanties changent ? Est-ce que tu dois déclarer ton compteur régulièrement ?
Je te recommande aussi de garder une marge. Si tu penses rouler 7 000 km par an, ne choisis pas forcément un plafond ultra serré juste pour économiser quelques euros. Un imprévu arrive vite : déménagement, nouveau travail, proche à aider, vacances en voiture.
Autopartage et location courte durée : qui assure quoi ?
L’autopartage est pratique, mais il peut vite devenir flou côté assurance. Quand tu utilises une voiture qui ne t’appartient pas, tu dois savoir précisément qui couvre le véhicule, dans quelles conditions, et avec quelle franchise.
Dans les services organisés par une plateforme, une assurance est généralement incluse. Mais incluse ne veut pas dire complète ni confortable. Il peut rester une franchise élevée en cas de dommage, des exclusions en cas de mauvais stationnement, de conducteur non déclaré, de conduite hors zone autorisée ou de non-respect des règles du service.
Si tu prêtes ta voiture à un proche ou si tu la partages dans un cadre plus informel, c’est encore plus sensible. Ton contrat personnel peut autoriser le prêt de volant, mais parfois avec une franchise majorée si le conducteur n’est pas désigné. Certains contrats excluent certains profils, comme les jeunes conducteurs, ou encadrent fortement l’usage régulier par une autre personne.
Avant de partager ou louer un véhicule, je ferais cette mini check-list :
- le conducteur est-il bien autorisé par le contrat ?
- la garantie fonctionne-t-elle pour un usage payant ou partagé ?
- quelle franchise reste à payer en cas de sinistre ?
- les dommages intérieurs sont-ils couverts ?
- l’assistance est-elle incluse ?
- que se passe-t-il en cas de vol avec les clés ?
- un état des lieux est-il prévu avant et après l’utilisation ?
C’est moins glamour que de réserver une voiture en trois clics, je te l’accorde. Mais le jour où il y a une rayure, un pare-chocs abîmé ou un accident responsable, tu es content d’avoir lu les petites lignes.
Trottinettes, vélos électriques et engins personnels : le piège classique
C’est probablement le domaine où je vois le plus de confusion. Beaucoup de gens pensent qu’une trottinette électrique est un simple jouet ou un accessoire de loisirs. En réalité, dès qu’on parle d’un engin motorisé, la question de l’assurance devient sérieuse.
Pour les engins de déplacement personnel motorisés, comme les trottinettes électriques, gyropodes ou monoroues, une assurance responsabilité civile spécifique est nécessaire. La responsabilité civile de ton assurance habitation ne suffit pas toujours pour ce type d’usage motorisé. Il faut donc vérifier, et ne pas supposer.
Pourquoi c’est important ? Parce que si tu blesses quelqu’un ou causes des dégâts matériels avec ton engin, les conséquences financières peuvent être lourdes. Une simple chute qui implique un piéton peut vite devenir un vrai dossier d’indemnisation.
Pour un vélo classique, la situation est différente. La responsabilité civile de l’habitation peut souvent intervenir, mais il faut vérifier ton contrat. Pour un vélo à assistance électrique, tout dépend notamment de ses caractéristiques. S’il respecte les limites habituelles d’assistance, il n’est pas traité comme un deux-roues motorisé classique. Mais s’il est débridé ou trop puissant, les règles peuvent changer, et là, les ennuis commencent.
Les garanties utiles pour ces mobilités légères sont souvent :
- la responsabilité civile ;
- la garantie individuelle accident ;
- le vol, surtout avec conditions sur l’antivol ;
- la casse ;
- l’assistance en cas de panne ou crevaison ;
- la protection juridique.
Mon réflexe personnel : dès qu’un engin dépasse le simple vélo musculaire, j’appelle l’assureur ou je vérifie l’espace client. Ça prend dix minutes, et ça évite de rouler en pensant être couvert alors qu’on ne l’est pas.
Véhicules connectés : plus de services, mais aussi plus de données
Les voitures récentes collectent de plus en plus d’informations : kilométrage, style de conduite, freinages, accélérations, géolocalisation, état du véhicule, alertes techniques. Pour l’assurance, ces données peuvent permettre de proposer des contrats plus personnalisés.
Sur le papier, c’est séduisant. Si tu conduis peu, prudemment, à des horaires peu risqués, tu peux espérer une tarification plus adaptée. Certaines formules encouragent même une conduite plus souple, avec des retours sur tes habitudes.
Mais je pense qu’il faut garder un œil critique. Avant d’accepter un contrat connecté, demande-toi :
- quelles données sont collectées ?
- qui peut y accéder ?
- combien de temps sont-elles conservées ?
- peuvent-elles influencer le prix à la hausse ?
- que se passe-t-il si tu refuses le boîtier ou l’application ?
- les données peuvent-elles être utilisées lors d’un sinistre ?
Je ne dis pas qu’il faut refuser ces solutions. Elles peuvent être très pratiques. Mais tu dois comprendre ce que tu acceptes. Une assurance plus moderne, oui. Une assurance incompréhensible, non.
Des démarches plus simples, mais pas moins importantes
La digitalisation a aussi changé la vie des assurés. On peut souscrire en ligne, déclarer un sinistre depuis son téléphone, envoyer des photos, suivre un dossier, télécharger une attestation, modifier un conducteur ou ajuster un usage.
La fin de la carte verte physique en France va aussi dans ce sens : les contrôles s’appuient désormais sur des fichiers dématérialisés, même si l’assureur fournit un mémo de véhicule assuré lors de la souscription ou d’un changement. C’est plus simple au quotidien, mais ça ne doit pas te faire oublier l’essentiel : ton contrat doit être à jour.
Si tu changes d’usage, signale-le. Par exemple :
- tu utilises ta voiture pour aller travailler alors qu’elle était déclarée en usage loisirs ;
- ton enfant jeune conducteur prend régulièrement le volant ;
- tu fais du covoiturage fréquent ;
- tu installes une borne de recharge ;
- tu mets ton véhicule en location ;
- tu achètes une trottinette électrique ;
- tu roules beaucoup moins et veux adapter ton contrat.
Un contrat mal déclaré peut poser problème au moment du sinistre. Et honnêtement, c’est souvent là que les détails qu’on a négligés deviennent très concrets.
Comment choisir une assurance adaptée à ta mobilité actuelle ?
Si je devais résumer ma méthode, je te dirais de partir de tes usages réels, pas de ton ancien contrat. Nos habitudes changent, donc l’assurance doit suivre.
Voici la petite check-list que j’utiliserais avant de comparer ou renégocier :
- Combien de kilomètres est-ce que je parcours vraiment par an ?
- Est-ce que je roule tous les jours ou ponctuellement ?
- Qui conduit le véhicule ?
- Est-ce que ma voiture est électrique, hybride, connectée ou classique ?
- Ai-je besoin d’une assistance renforcée ?
- Est-ce que je partage, prête ou loue mon véhicule ?
- Est-ce que j’utilise une trottinette ou un vélo électrique ?
- Quelles franchises suis-je prêt à payer ?
- Les accessoires coûteux sont-ils couverts ?
- Les exclusions sont-elles claires ?
Je te conseille aussi de comparer autre chose que le prix. Deux contrats à tarif proche peuvent être très différents en cas de pépin. Regarde les plafonds, les franchises, les exclusions, les délais d’indemnisation, l’assistance, le véhicule de remplacement et les conditions de vol.
Conclusion : l’assurance auto devient une assurance de mobilité
Ce que je trouve intéressant dans cette évolution, c’est que l’assurance auto ne se limite plus seulement à la voiture. Elle commence à accompagner une façon globale de se déplacer. Parfois tu conduis, parfois tu loues, parfois tu pédales, parfois tu utilises un engin électrique, parfois tu ne prends pas la route du tout.
Les assureurs s’adaptent avec des contrats au kilomètre, des garanties pour voitures électriques, des protections pour engins personnels, des services connectés et des démarches plus simples. Mais de ton côté, tu as aussi un rôle à jouer : déclarer les bons usages, poser les bonnes questions, vérifier les exclusions et ne pas croire que tout est automatiquement couvert.
Ma règle est simple : à chaque nouvelle mobilité, je vérifie l’assurance avant de prendre de mauvaises habitudes. C’est un petit effort au départ, mais ça peut éviter une très grosse galère ensuite.
Et toi, est-ce que ton contrat d’assurance correspond encore vraiment à ta façon de te déplacer aujourd’hui ?