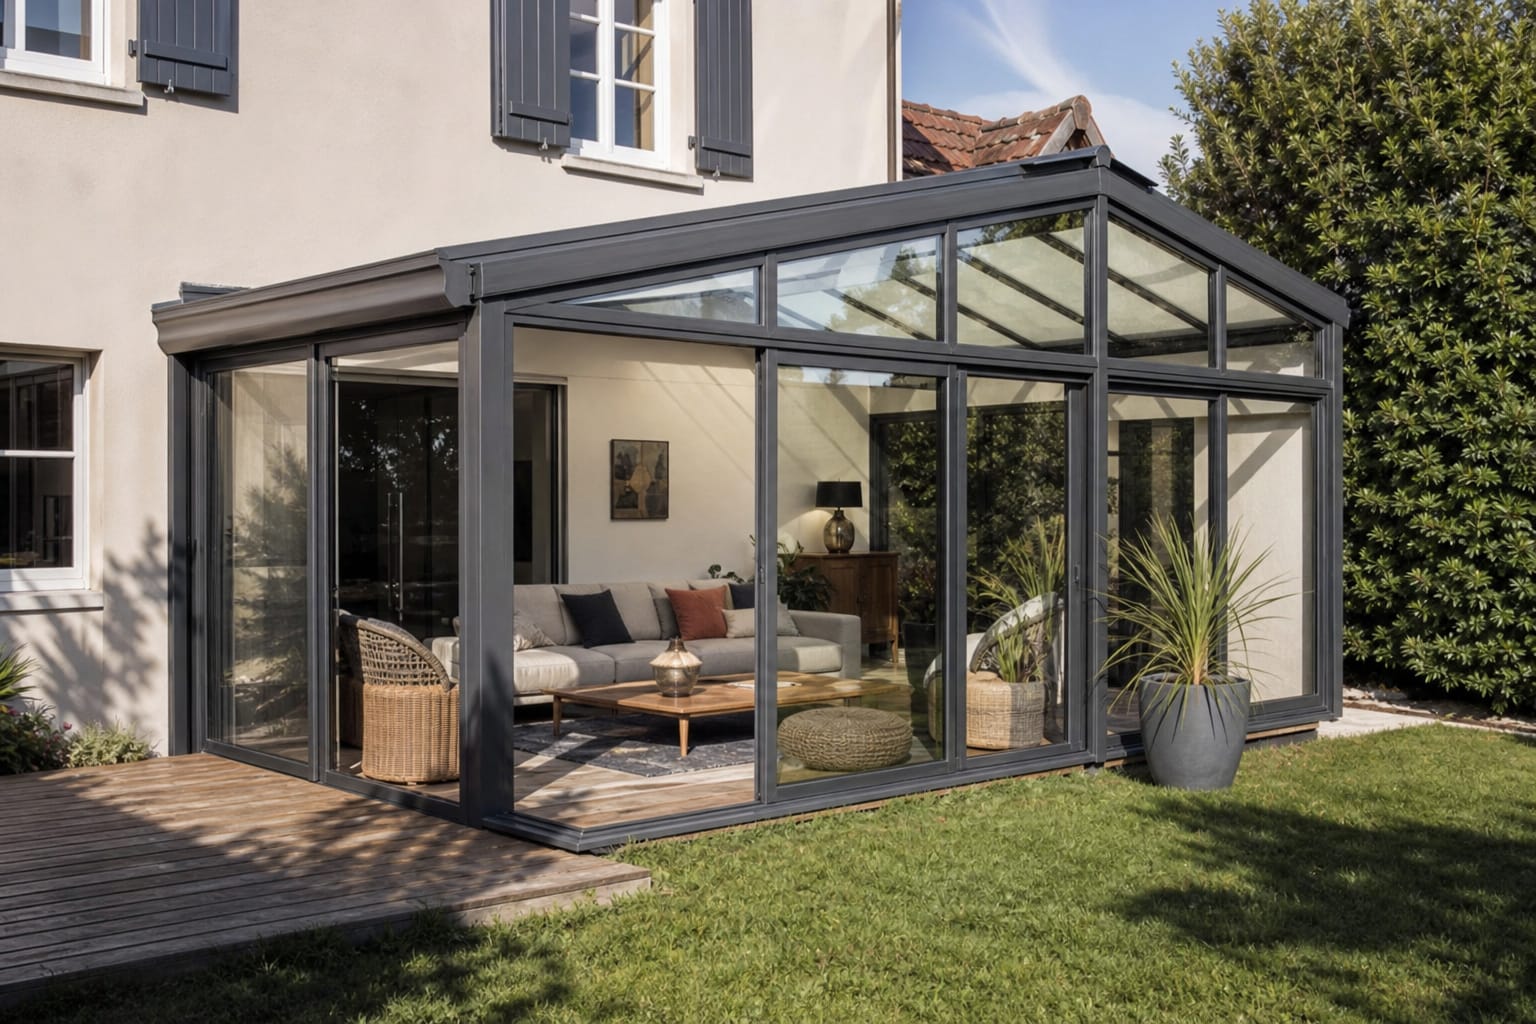
J’ai fait installer une véranda sans y penser une seule seconde côté assurance, persuadé que mon contrat habitation couvrait automatiquement toute nouvelle construction ajoutée sur ma propriété. C’est un sinistre mineur, une petite fuite au niveau du toit vitré après un orage, qui m’a fait comprendre à quel point je me trompais complètement sur ce point, avec des conséquences qui auraient pu être bien plus lourdes.
Pourquoi une véranda change la donne pour ton assureur
Un contrat d’assurance habitation est calculé sur la base de la surface habitable déclarée au moment de la signature, un élément qui détermine directement le montant de la prime et l’étendue de la couverture. Une véranda ajoutée après coup augmente cette surface, modifie parfois la valeur globale du bien, et introduit des matériaux spécifiques (grandes surfaces vitrées notamment) qui présentent des risques différents de ceux d’une pièce classique en dur. Sans déclaration de ta part, ton assureur continue de calculer ta couverture sur la base de l’ancienne surface, ce qui peut poser un vrai problème au moment d’un sinistre.
Ce qui se passe concrètement si tu ne déclares pas
- Une sous-assurance potentielle : en cas de sinistre majeur (incendie, dégât des eaux important), l’indemnisation calculée sur la base de l’ancienne surface habitable peut s’avérer insuffisante pour couvrir la reconstruction complète, véranda comprise ;
- Un refus de prise en charge spécifique pour un sinistre qui touche directement la véranda elle-même, l’assureur pouvant considérer que cette extension non déclarée sort du périmètre couvert par le contrat initial ;
- Une application de la règle proportionnelle en cas de sous-déclaration avérée, un mécanisme qui réduit l’indemnisation au prorata de l’écart entre la surface réelle et la surface déclarée, même pour un sinistre qui ne concerne pas directement la véranda ;
- Un risque de nullité partielle du contrat dans les cas les plus extrêmes, si l’assureur estime que l’omission relève d’une fausse déclaration intentionnelle, une situation heureusement rare mais qui existe.
Tableau récap : situation, risque, action
| Ce que tu as fait | Risque encouru | Action recommandée |
|---|---|---|
| Véranda installée, jamais déclarée à l’assureur | Sous-assurance, refus partiel en cas de sinistre | Déclarer sans attendre, même tardivement |
| Véranda déclarée dès l’installation | Couverture normalement à jour | Vérifier que la prime a bien été ajustée en conséquence |
| Véranda de faible surface (moins de 5 m²) | Risque parfois limité selon les contrats | Vérifier quand même les conditions générales de ton contrat |
| Véranda avec installation électrique ou chauffage intégré | Risque accru en cas de sinistre électrique | Déclaration impérative, précision des équipements installés |
Comment déclarer ta véranda correctement
- Contacte ton assureur dès la fin des travaux, idéalement avant même la première utilisation de la véranda, en expliquant simplement qu’une extension a été ajoutée à ton logement.
- Fournis les informations précises : surface exacte de la véranda, matériaux utilisés (aluminium, PVC, bois), présence ou non d’un système de chauffage intégré, et date d’achèvement des travaux.
- Demande un avenant au contrat qui intègre officiellement cette nouvelle surface, un document qui formalise la mise à jour de ta couverture et évite toute contestation ultérieure.
- Vérifie l’impact sur ta prime d’assurance, une augmentation généralement modérée mais à anticiper, proportionnelle à la surface ajoutée et aux risques spécifiques de la véranda.
- Conserve une copie de cet avenant avec tes autres documents d’assurance, un justificatif précieux en cas de sinistre ultérieur touchant cette partie du logement.
Et si les travaux ont nécessité une autorisation d’urbanisme
La déclaration à l’assureur reste distincte, mais liée, de la déclaration administrative obligatoire pour ce type de travaux. Une véranda dépasse généralement le seuil qui déclenche une déclaration préalable de travaux ou, au-delà d’une certaine surface, un permis de construire, des démarches à effectuer auprès de la mairie avant même le début des travaux. Certains assureurs demandent d’ailleurs une copie de cette autorisation administrative au moment de la déclaration de la véranda, un document qui prouve que l’extension a été réalisée dans les règles.
Pourquoi ne pas repousser cette démarche même tardivement
Beaucoup de propriétaires hésitent à déclarer une véranda installée depuis longtemps, par crainte d’une hausse de prime ou d’une pénalité pour déclaration tardive. En réalité, régulariser la situation, même après plusieurs années, reste largement préférable à une découverte de la non-déclaration au pire moment possible, celui d’un sinistre où l’indemnisation est en jeu. La plupart des assureurs traitent cette régularisation de façon simple, sans pénalité rétroactive, l’objectif étant avant tout d’ajuster la couverture pour l’avenir.
Ce que je retiens
Une véranda ajoutée après la signature du contrat d’assurance habitation doit toujours être déclarée, une démarche simple qui évite un vrai risque de sous-assurance ou de refus de prise en charge en cas de sinistre. Le bon réflexe, c’est de contacter ton assureur dès la fin des travaux, avec les informations précises sur la surface et les matériaux utilisés, plutôt que de repousser cette formalité en pensant qu’elle n’a pas vraiment d’importance. Dans mon cas, la régularisation s’est faite en quelques minutes au téléphone, pour une hausse de prime finalement modeste comparée à la tranquillité d’esprit que ça m’a apportée. Ce genre de démarche mérite d’être anticipée avant même le début des travaux : j’avais d’ailleurs pris le temps de creuser les critères à considérer pour choisir un bon installateur de véranda, une lecture utile à croiser avec cette question d’assurance dès le début du projet plutôt qu’une fois les travaux terminés.
FAQ express
Faut-il déclarer une véranda même si elle est de très petite taille ? Oui, dans la plupart des cas, même une petite véranda modifie la surface habitable et introduit des matériaux spécifiques à signaler. Certains contrats prévoient des seuils de tolérance, mais mieux vaut vérifier directement avec ton assureur plutôt que de présumer qu’une petite surface ne compte pas.
La prime d’assurance augmente-t-elle forcément après cette déclaration ? Généralement oui, mais de façon proportionnée à la surface ajoutée et aux risques spécifiques identifiés, une hausse qui reste sans commune mesure avec le risque de sous-indemnisation en cas de sinistre non couvert faute de déclaration.
Que faire si mon assureur refuse de couvrir la véranda après déclaration ? C’est rare mais possible, notamment si l’installation ne respecte pas certaines normes de sécurité. Dans ce cas, il vaut mieux comparer les offres d’autres assureurs plutôt que de rester sans couverture adaptée pour cette partie du logement.